공표치가 없으면 밴드로
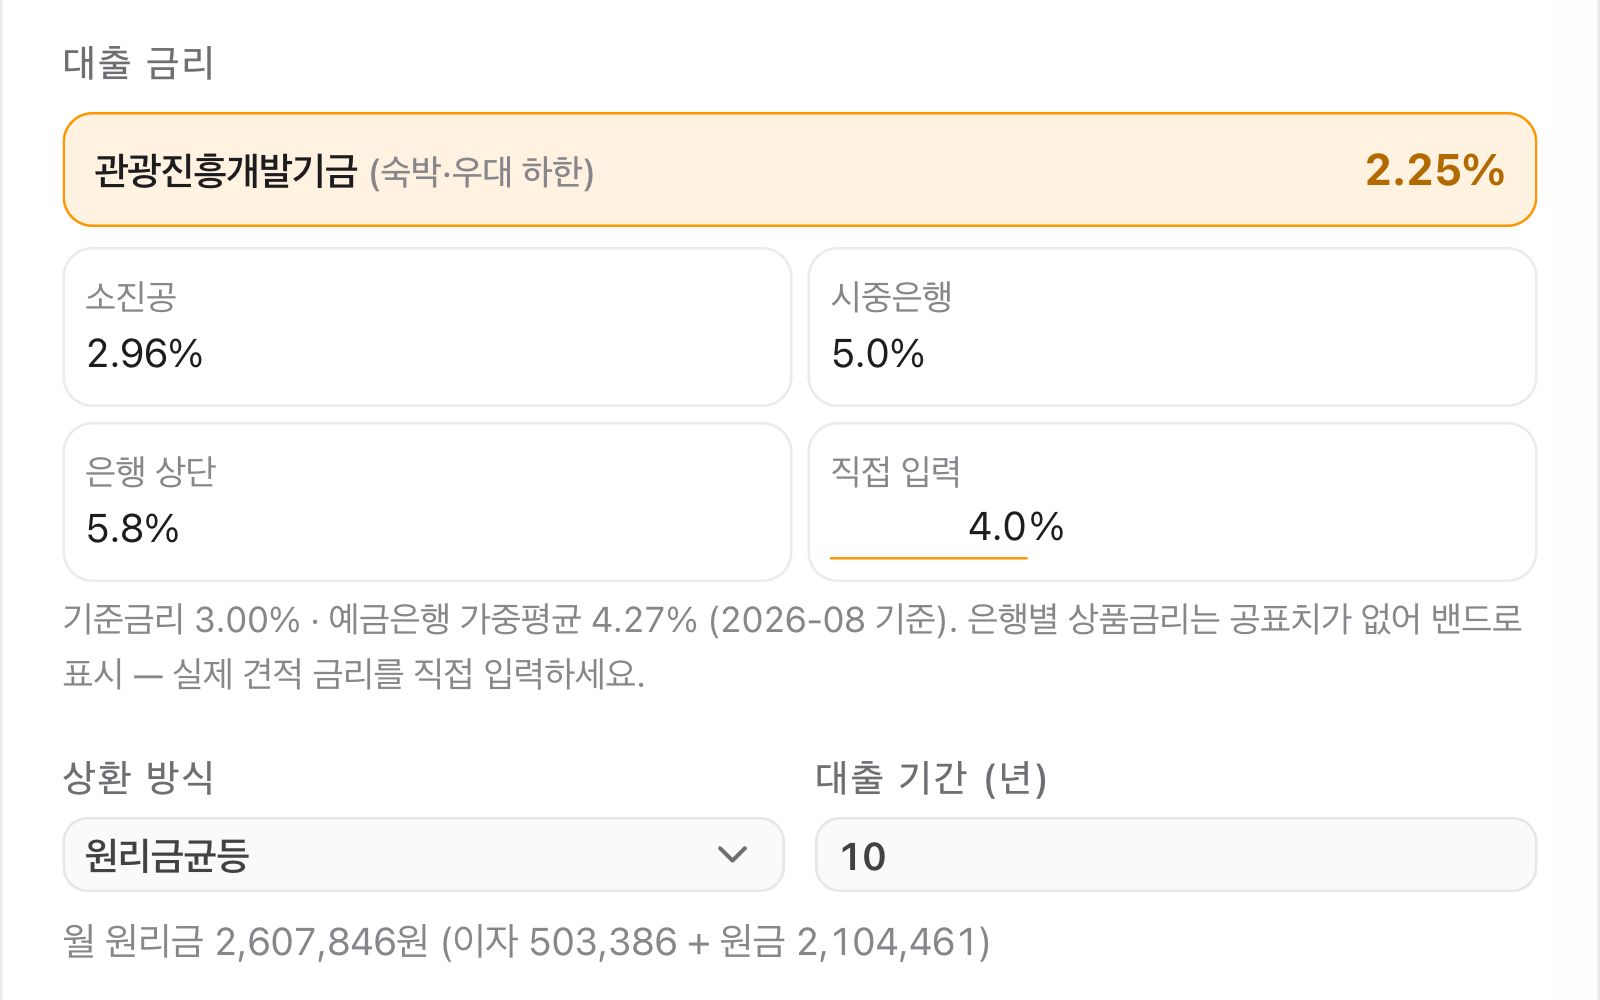
은행별 상품금리는 공표 통계가 없습니다. 그래서 기준금리 3.00% 와 예금은행 가중평균 4.27% 를 적고, 금리는 밴드로 보여 주며 실제 견적 금리를 넣으라고 씁니다.
Gold Building v2 는 v1 의 재무 계산 위에 이름 붙인 시나리오를 얹었습니다. 층별 용도와 금리, 가동률을 바꿔 시나리오로 저장하면 비교 탭이 월 매출, 운영비, 대출 상환, 소득세, 월 실수령, 회수기간 같은 11개 지표를 나란히 놓습니다. 층을 숙박이 아닌 다른 업종으로 쓰면 얼마인지도 공개 통계로 견적을 냅니다. 금리와 시장 기준값에는 출처와 날짜를 붙였습니다.
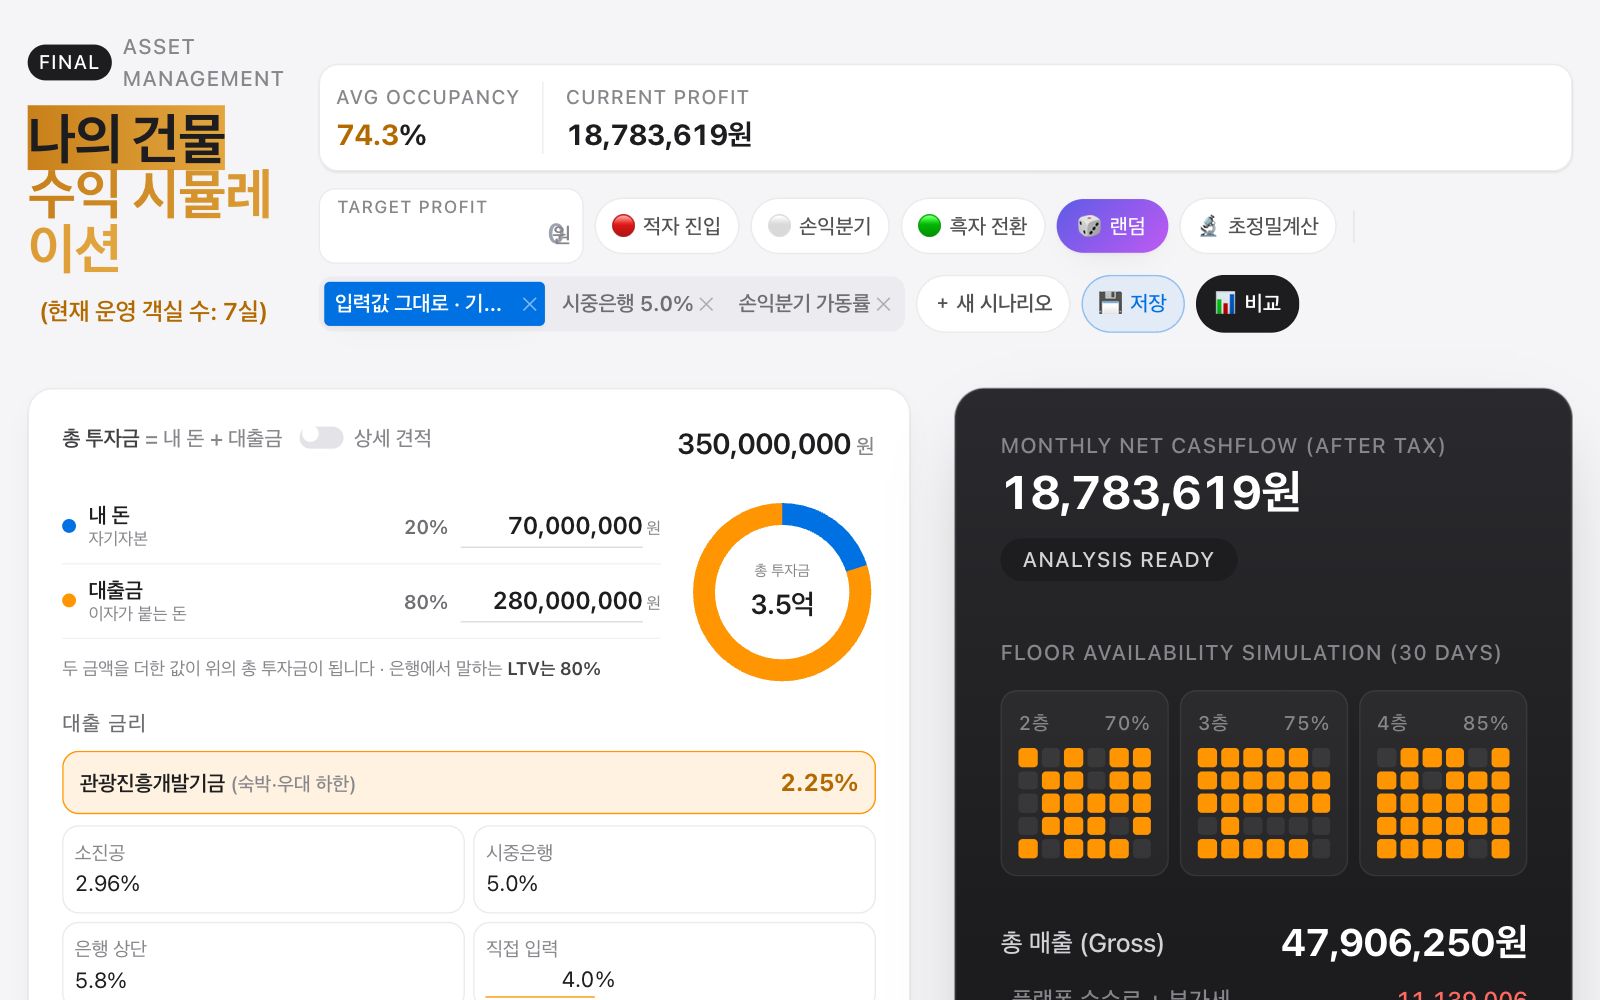
v1 은 동교동 건물 한 채의 이름과 사정을 품고 있었습니다. v2 의 화면 코드에는 그 건물을 가리키는 말이 한 번도 나오지 않습니다. 그 자리에 ‘나의 건물’ 이 들어갔습니다.
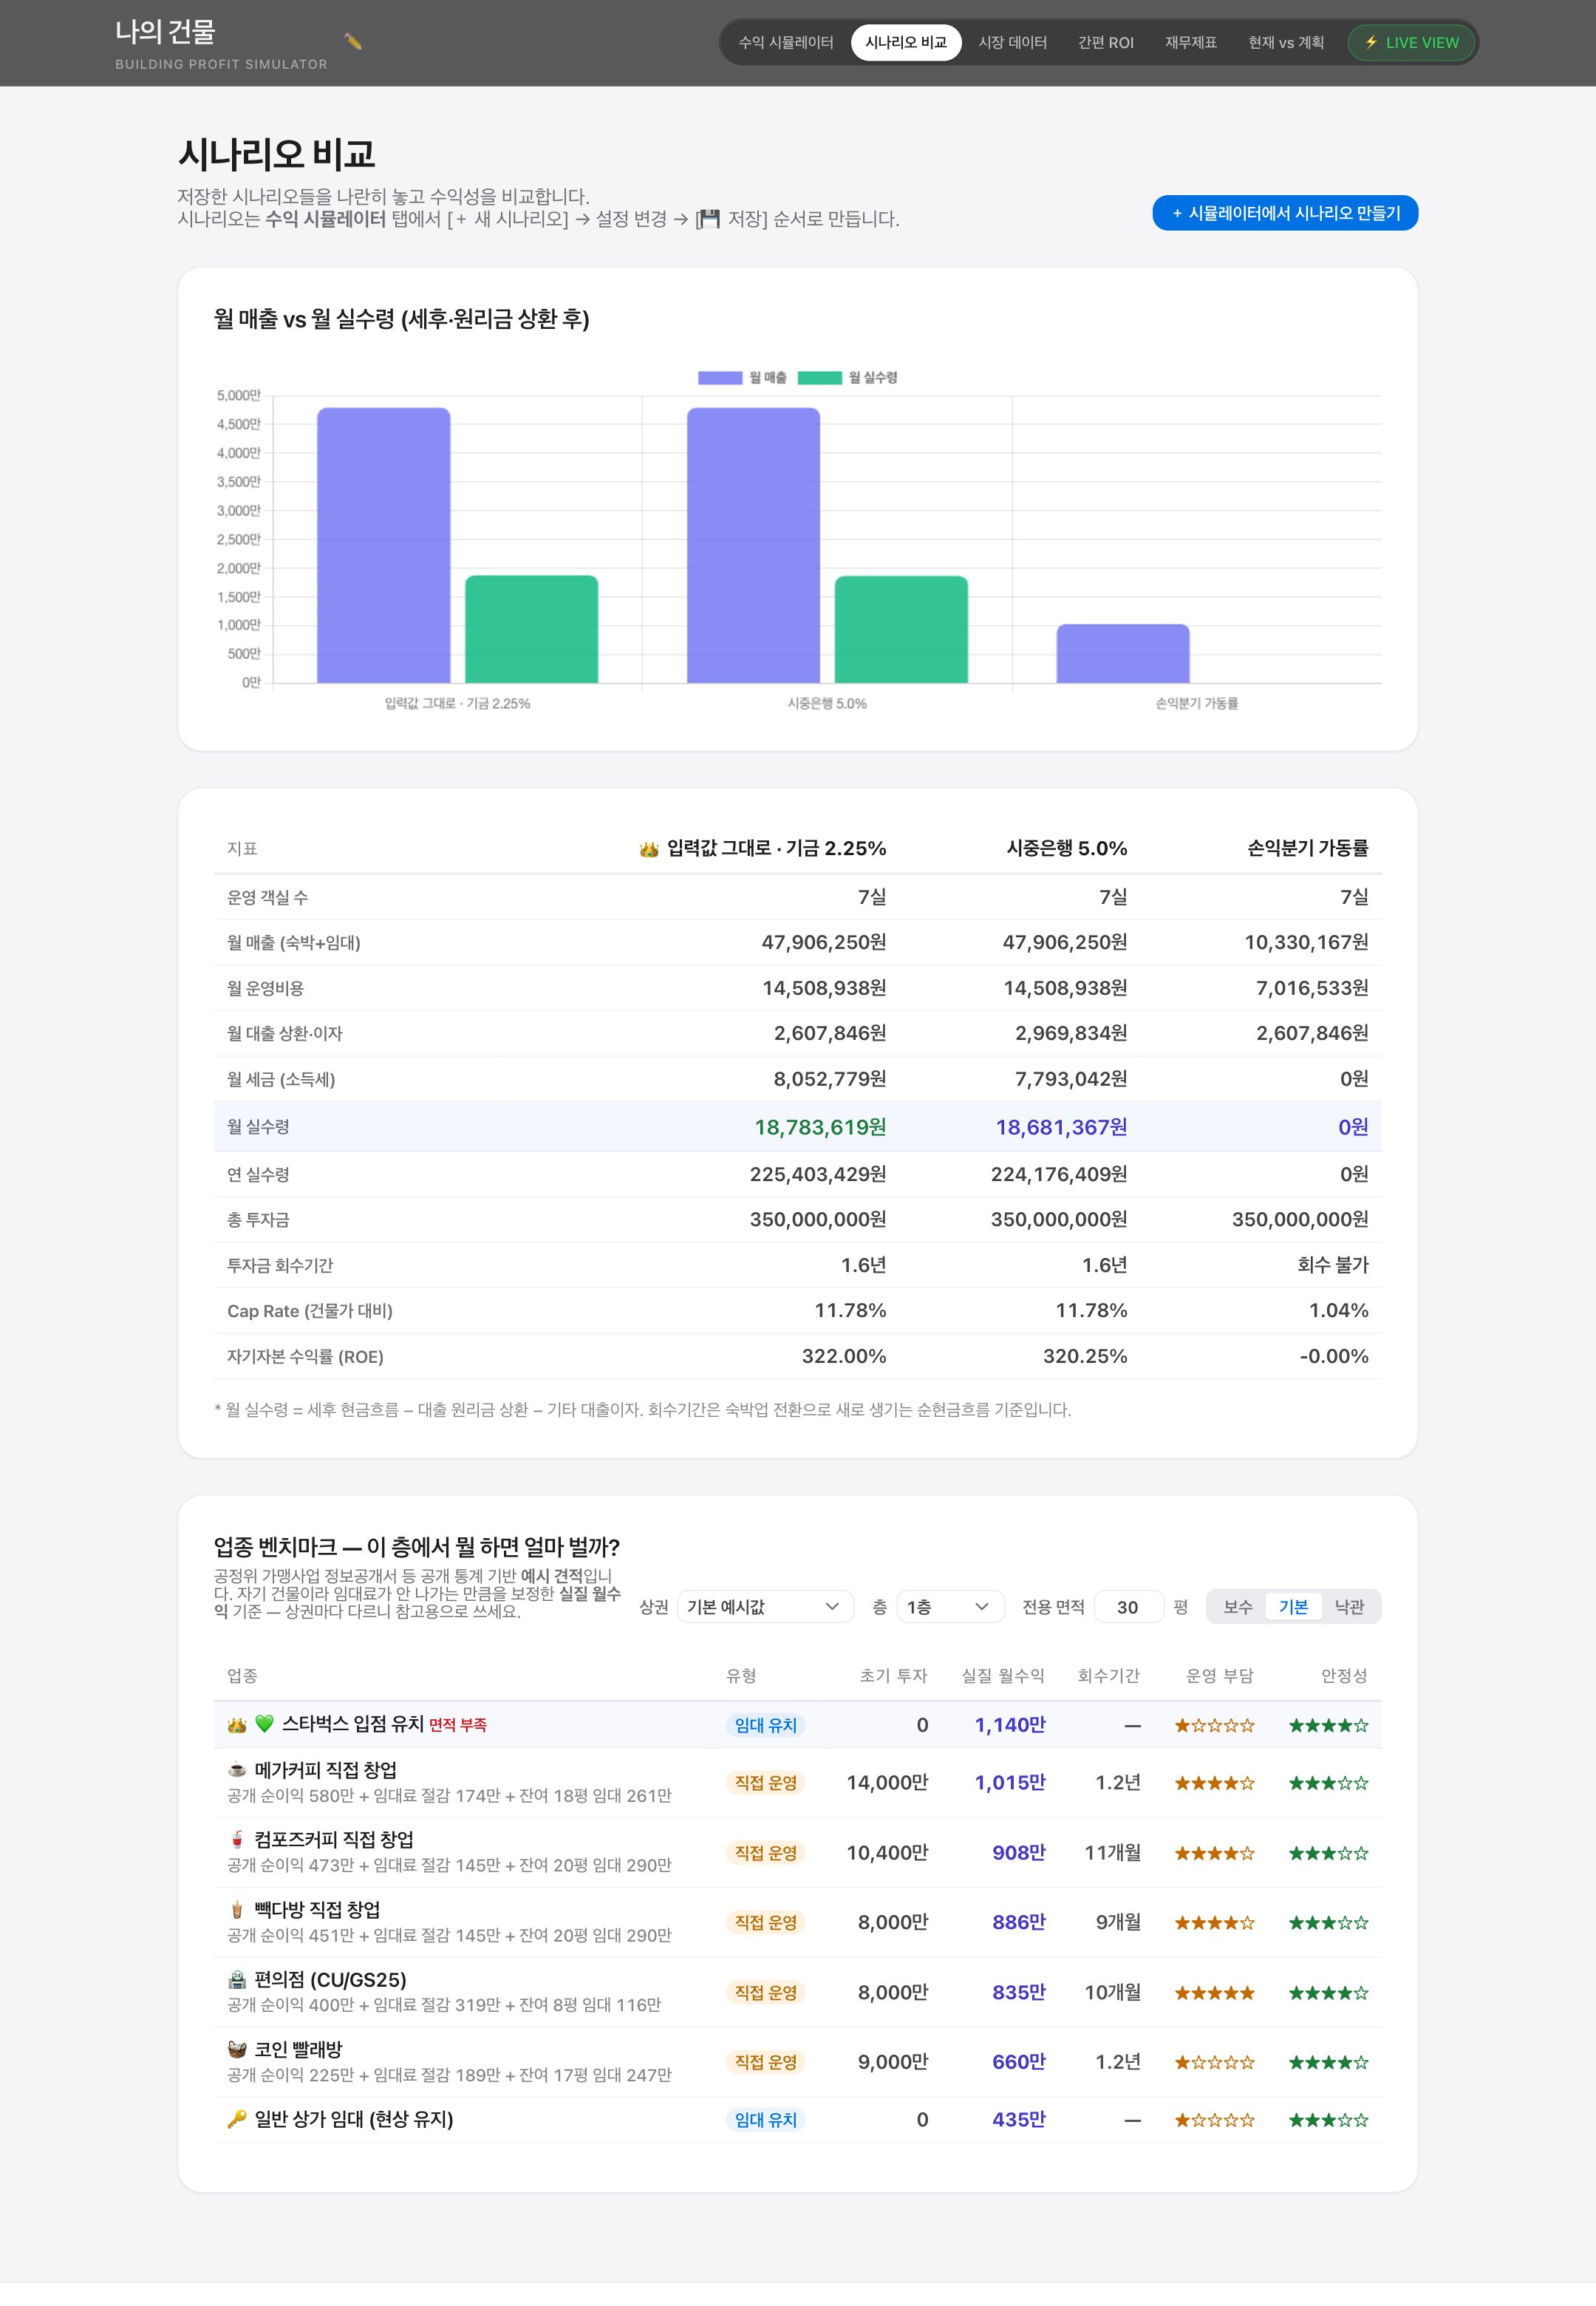
시나리오는 그 순간의 입력값 전체를 복사해 둔 것입니다. 저장은 그 브라우저에만 남습니다.
‘+ 새 시나리오’ 를 누르면 지금 입력값이 통째로 복사되고 이름을 묻습니다. 시나리오는 칩으로 쌓이고, 칩을 누르면 그 상태로 돌아갑니다.
금리는 관광진흥개발기금 2.25%, 소진공 2.96%, 시중은행 5.0%, 은행 상단 5.8% 네 칸과 직접 입력입니다. 은행별 상품금리는 공표치가 없어 밴드로 두었다고 화면에 적었습니다.
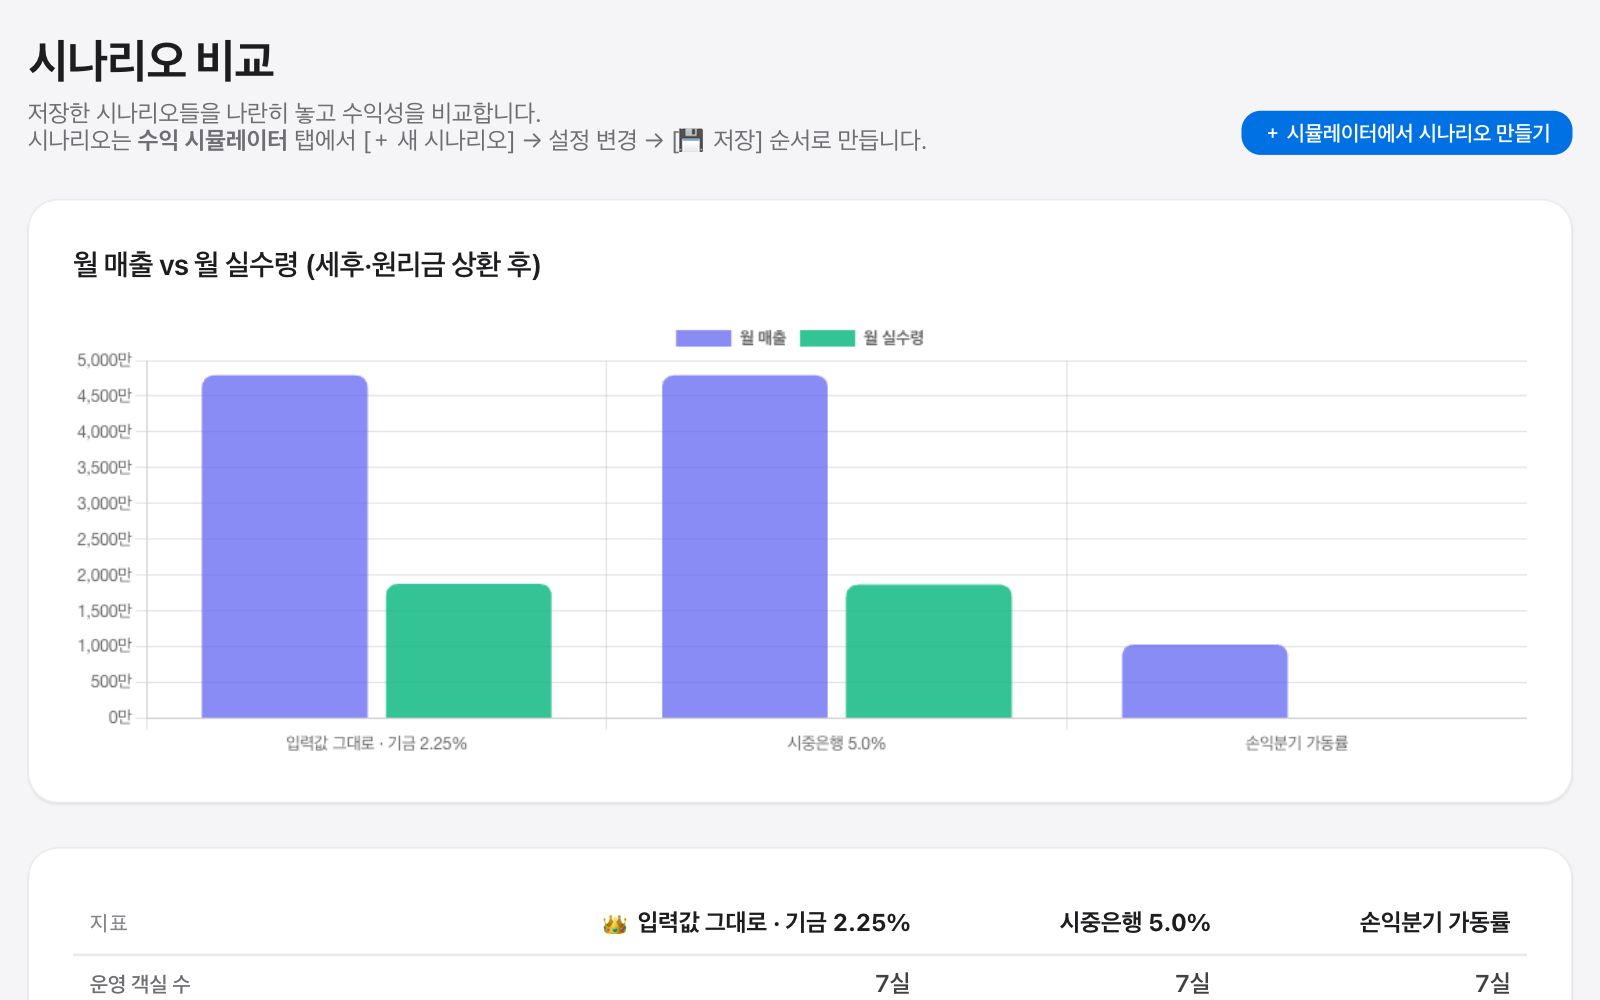
비교 탭은 저장한 시나리오마다 같은 계산을 다시 돌려 11개 지표를 냅니다. 월 실수령이 가장 큰 시나리오에 왕관이 붙습니다.
업종 벤치마크는 12개 업종 가운데 그 층에 맞는 것을 골라 초기 투자와 실질 월수익, 회수기간을 견적합니다. 상권 프리셋을 고르면 그 상권의 임대료 밴드와 공실률이 붙습니다.
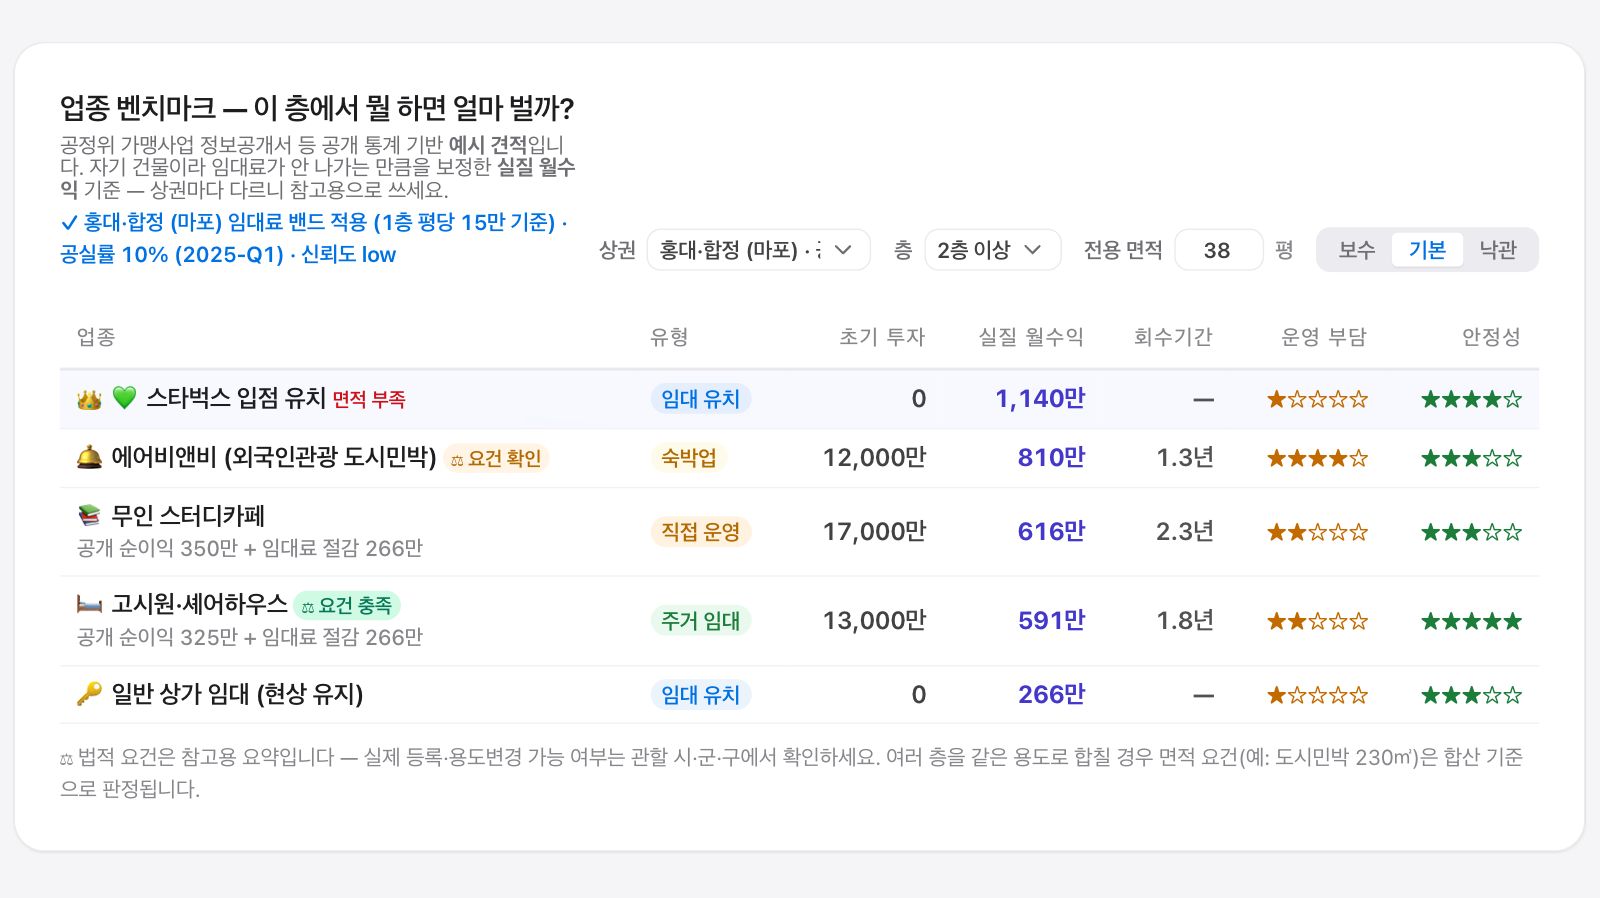
v1 이 가정으로 두던 값을 공개 자료로 바꿨습니다. 자료가 없는 곳은 없다고 적었습니다.
 나의 건물첫 화면의 이름은 BUILDING SIMULATOR, 머리글은 ‘나의 건물’ 입니다. 연필을 누르면 자기 건물 이름으로 바꿉니다.
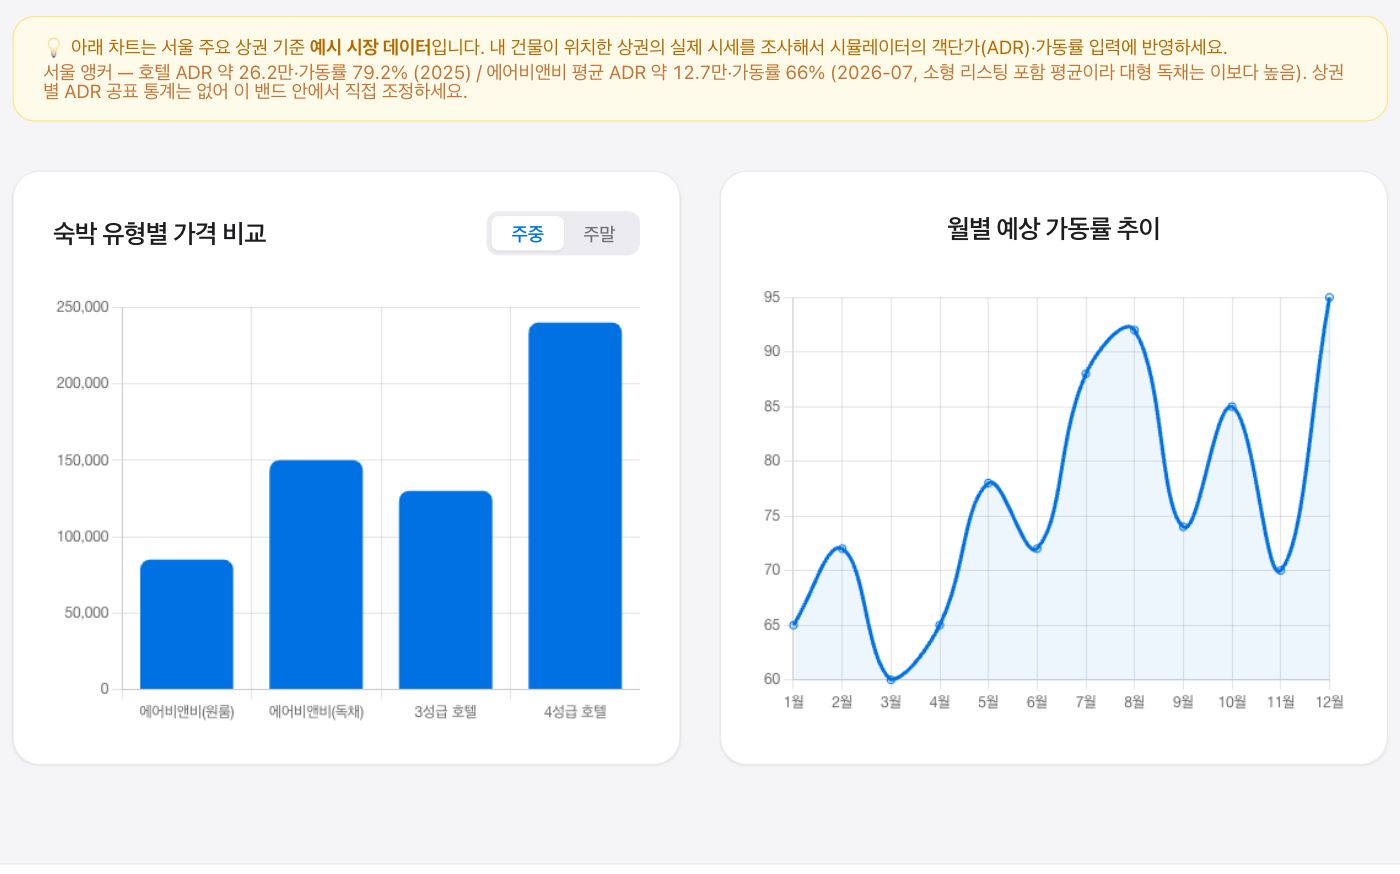 시장 데이터서울 호텔 ADR·가동률(2025)과 에어비앤비 평균(2026-07)을 기준선으로 띄웁니다. 상권별 공표 통계는 없으니 그 밴드 안에서 조정하라고 적었습니다.
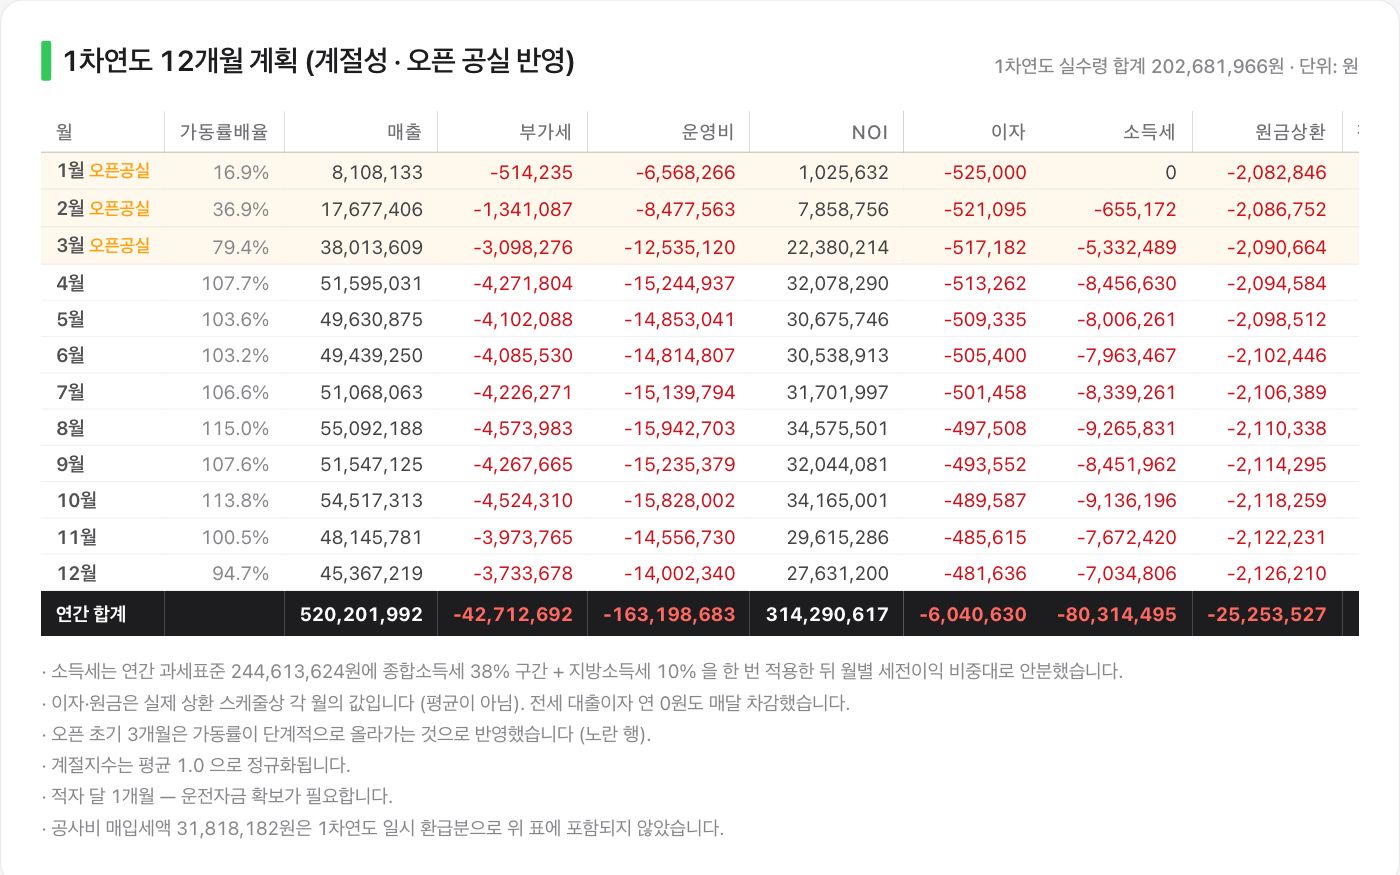 실측 계절지수월별 가동률 배율을 2024~2025년 방한 입국자 통계로 바꿨습니다. 8월이 1.150 으로 가장 높고 1월이 0.677 로 가장 낮습니다.
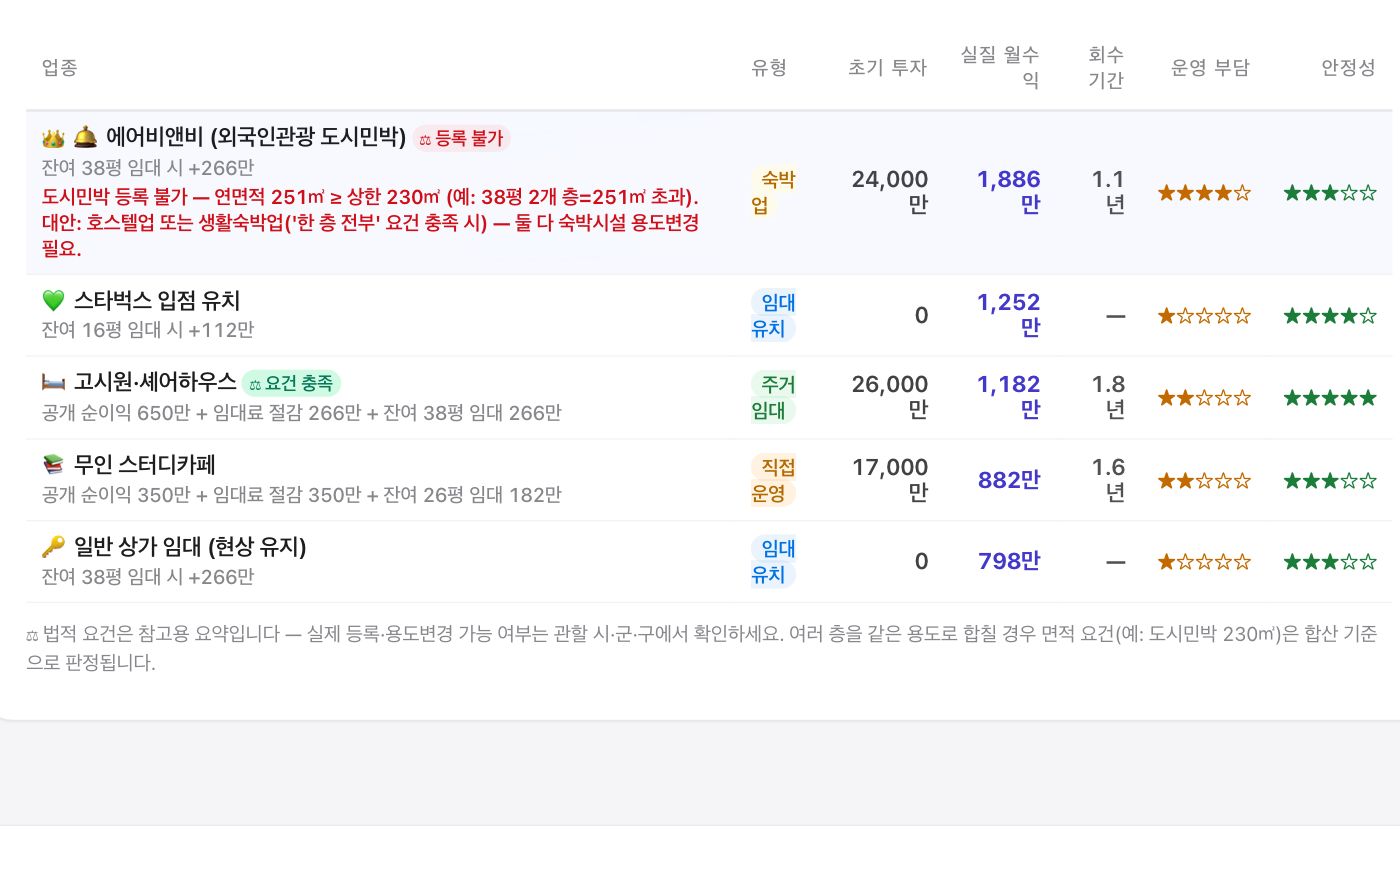 법적 요건 배지도시민박은 주택 연면적 230㎡ 미만이어야 합니다. 38평 두 개 층(251㎡)을 넣으면 월수익이 1위여도 ‘등록 불가’ 가 붙습니다.
data/kr_market.json 은 994줄입니다. 기준값에 기준일과 출처를 달고, 48곳에 신뢰도(high·medium·low)를 적었습니다.
은행별 상품금리는 공표 통계가 없습니다. 그래서 기준금리 3.00% 와 예금은행 가중평균 4.27% 를 적고, 금리는 밴드로 보여 주며 실제 견적 금리를 넣으라고 씁니다.
건축물대장, 실거래가, 공시지가처럼 특정 건물을 알아볼 수 있는 자료는 수집 대상에서 뺐습니다. 자기 건물을 직접 조회할 링크로만 안내합니다.
상권 임대료 밴드는 보수·기본·낙관 셋이 다 있을 때만 견적에 씁니다. 하나라도 비면 기본 예시값을 유지하고 ‘공표치 미확보’ 라고 적습니다.
공개된 가맹점 순이익은 임대료를 내는 세입자의 숫자입니다. 건물주가 직접 운영하면 그 임대료가 나가지 않으므로, 그 층의 시장 임대료만큼 더해 실질 월수익으로 봅니다.
숙박업 다섯 종의 등록 요건을 표로 옮겼지만 시행령 별표 원문과 끝까지 대조하지는 않았습니다. 그래서 배지 아래에 ‘참고용 · 관할 시군구 확인’ 을 항상 붙입니다.
DATA_SOURCES.md 끝에 아직 못 구한 자료 일곱 가지를 적고, 채운 하나(계절지수)는 줄을 그어 지웠습니다. 상권별 ADR 처럼 공공 통계 자체가 없는 것도 있습니다.
data/kr_market.json · biz_options_data.js · DATA_SOURCES.md그 브라우저의 localStorage 에만 남습니다. 계정도 서버도 없습니다. 시나리오는 저장 순간의 입력값 전체를 복사해 두고, 비교 탭은 복사본마다 같은 계산을 다시 돌립니다. 예전 버전의 슬롯 1~3 에 저장한 값은 처음 열 때 한 번 시나리오로 옮깁니다.
예시값에서 대출은 2억 8천만 원입니다. 금리를 2.25% 에서 5.0% 로 올리면 월 원리금은 361,988원 늘지만, 이자가 비용으로 빠지면서 소득세가 259,737원 줄어듭니다. 그래서 월 실수령은 102,252원만 줄어듭니다. 매출보다 실수령을 앞에 세운 이유가 이런 데 있습니다.
시도는 있었습니다. 옆 폴더(Gold_Building_v2)에 React·TypeScript·Vite 로 옮기던 코드가 있고, 지도와 AI 패널 컴포넌트까지 만들었습니다. 하지만 계산은 HTML 한 파일 쪽이 9월 2일까지 계속 고쳐졌고, 지금 데모도 그 파일입니다.
화면에 ‘예시 견적’ 이라고 씁니다. 공정위 가맹사업 정보공개서와 언론·업계 자료 25건을 근거로 달았지만, 상권마다 다르고 홍대·합정 임대료 밴드처럼 신뢰도가 low 인 값도 있습니다. 그래서 보수·기본·낙관 세 가지로 보여 주고 하나의 정답을 내지 않습니다.
v2 에서 건물 이름은 지웠지만, 층 구성과 기본값은 여전히 그 건물의 모양이었습니다. 지하 1층부터 4층, 숙박 세 개 층. 처음 보는 건물을 받으려면 다른 구조가 필요했고, v3 는 옛 코드를 가져오지 않고 새로 시작했습니다.